证券之星消息,日前中庚港股通价值股票基金公布三季报,2026年三季度最新规模4.6亿元,季度净值涨幅为2.16%。
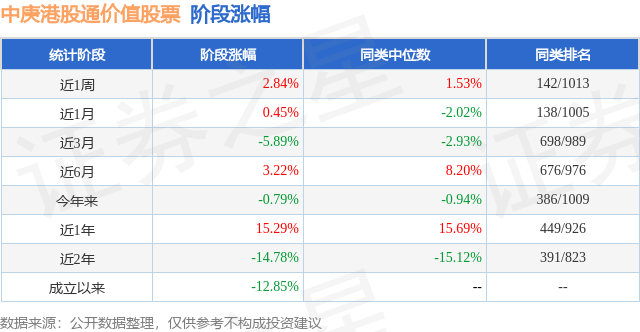
从业绩表现来看,中庚港股通价值股票基金过去一年净值涨幅为-15.03%,同类基金过去一年净值涨幅中位数为-10.56%。而基金过去一年的最大回撤为-20.16%,成立以来的最大回撤为-38.66%。
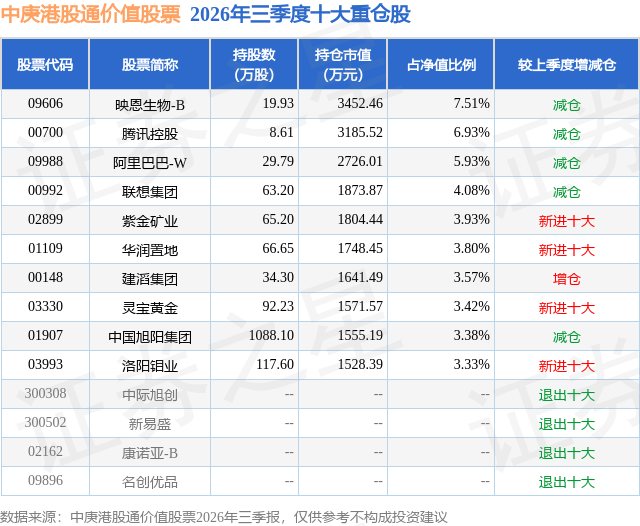
从基金规模来看,中庚港股通价值股票基金2026年三季度公布的基金规模为4.6亿元,较上一期规模4.92亿元变化了-3226.98万元,环比变化了-6.56%。该基金最新一期资产配置为:股票占净值比90.47%,债券占净值比5.14%,现金占净值比1.93%。从基金持仓来看,该基金当季前十大股票仓位达45.88%,第一大重仓股为映恩生物-B(09606),持仓占比为7.51%。
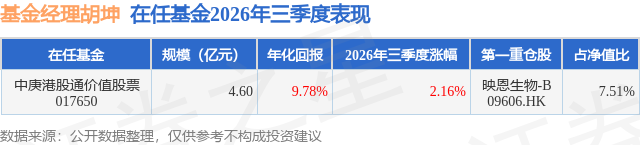
中庚港股通价值股票现任基金经理为胡坤。其中在任基金经理胡坤已从业0年又257天,2026年2月14日正式接手管理中庚港股通价值股票,任职期间累计回报为-15.0%。
对本季度基金运作,基金经理的观点如下:三季度,恒生指数、恒生科技、恒生港股通高股息低波动指数分别上涨4.77%,下跌7.03%,上涨8.31%。从全球市场比较角度来看,三季度香港市场在前期持续位于全球市场末位之后有一定的相对优势。从香港市场内部的结构来看,仍然有比较大的分化,且在三季度来看市场虽然上涨,但更多的是防御性权重板块的上涨而带动的。三季度,本基金表现不佳,做如下分析:1)期间收益率2.16%,跑输业绩比较基准2.36%。从业绩归因的角度来看,主要是超配TMT、医药生物行业并且有明显的选股负收益。从本基金实际操作层面上来看,则略有不同。三季度,本基金在TMT行业中选股仍具有一定超额收益,但是在仓位控制上,由于部分个股波动幅度巨大且有一定流动性因素,导致实际减仓进程慢于计划。最终,在配置层面出现负贡献;在医药生物行业,则更多的是来源于选股所导致的负超额。2)三季度的投资运作上,我们尝试在结构分化当中更加积极的承担风险。大面上略微减持了前期涨幅较大的资产,进一步增加了所谓的传统行业或者说是"不太AI"或者"老登"行业的配置。但最终实际情况并不如人意,减持涨幅较大的AI资产虽说有一定正贡献,但在所谓的"老登"行业中,我们所寻找的敞口仍是具备一定的成长性与可能性,而非是完全的当期高股息公司,导致整体上出现了更大的跑输。当下来看,从全球风险资产的定价倒推其假设来看仍具有很大的差异。如美债与纳斯达克100指数所反应的不同的定价假设,如港股恒生科技指数为代表的消费类或者非AI类资产与AI类资产所隐含的定价假设,如中债与国内银行股所隐含的定价假设等。此前,我们相当关注地缘政治对于原油的影响,三季度原油价格终于开始真实的反应基本面,反应失去的库存,反应这一切不会那么快结束。那对于其他类资产,这种定价的修正到底是否会发生这也是我们始终在思考的一个问题。具体到行业层面来看:AI软硬件公司经历了一个季度的快速调整,主产业链股票很多回调在50%以上,甚至回到了年初的水平,从产业趋势的角度来看,AI产生实效不断改变我们生活的世界的大趋势并没有发生任何的变化,更多的是投资者心态与定价发生的变化。因此,我们会逐步加回我们此前在二季度减掉的仓位。基本的原则是,以一个客观中性的假设去对公司进行估值定价,并且充分考虑到随着产业链利润的逐步兑现,估值有很大压缩的风险。非AI行业中,虽然我们此前选择的敞口表现并不佳,但对于这些标的来说,我们底层的态度仍然是积极乐观的。我们会更加积极的去思考市场的共识是否过于悲观,这种悲观的共识扭转的难度到底有多高,是否有什么催化剂可以扭转这种共识我们认为不管是生物医药还是房地产还是大消费行业,都有广泛选股的空间。这些公司短期可能仍会面临一定的股价压力,但我认为这不应当是我们悲观的理由。展望后市,本基金以全生命周期低估值的价值投资策略为基础,综合港股与A股的行业结构优势,发掘可复制、可验证的"简单题"类型的投资机会,以绝对价值评估为准绳进行组合配置的动态调整,构建在中长期看来低基本面风险、低估值、高隐含回报的具有配置特色与配置价值的组合。本基金重点关注的投资方向包括:1)AI相关的软硬件。主产业链相关公司股价已经调整了一段时间,部分公司又出现了性价比,我们希望持续在该行业寻找超额收益,主要配置于低拥挤度、低预期、盈利有超预期上行可能性的标的。2)供给受限,短期超跌但实际基本面好于预期的上游资源品。当下的世界正处于巨大的变革当中,无论是AI背后的对于基本生产要素的需求变化,还是处于大波动中的地缘政治格局,都会对资源品行业产生巨大的影响,市场目前低估了这种影响。3)创新药。国内创新药公司具备全球竞争力,海外MNC专利断崖问题短期内无法解决,持续需要借助中国该领域龙头公司的力量,产业逻辑未改变,股价调整较多,市场的担忧从常识来看毫无依据,海外市场具备同样产业逻辑的公司股价均在持续创新高,我们持续超配该行业。4)低景气但有反转可能性的行业。比如地产、传统消费、消费电子等,配置上,我们希望尽可能在右侧将来未来之前精准买入,但这种买入毕竟只存在于我们美好的想象中,因此,最终我们的策略只能是尽可能的遵循复苏的顺序进行梯次配置。5)防范能源尾部风险的标的。在敞口上,我们会选择对于价格假设依赖不强,周期处于底部,即使没有地缘冲击也有概率上行,估值较低的标的进行配置,以平衡组合本身。
本文数据来源于中庚港股通价值股票2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



