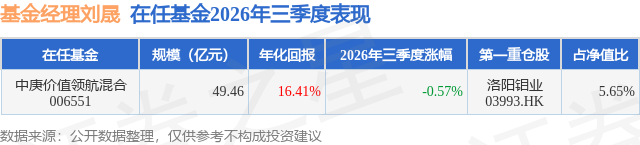
证券之星消息,日前中庚价值领航混合基金公布三季报,2026年三季度最新规模49.46亿元,季度净值涨幅为-0.57%。
从业绩表现来看,中庚价值领航混合基金过去一年净值涨幅为-4.07%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-18.14%,成立以来的最大回撤为-32.8%。
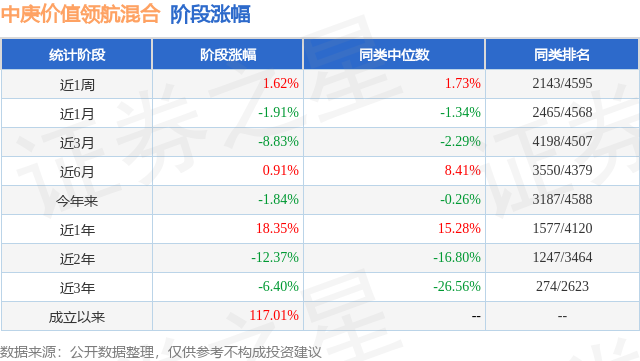
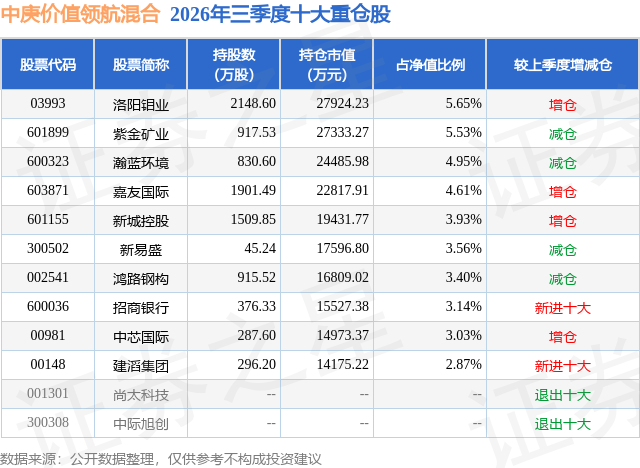
从基金规模来看,中庚价值领航混合基金2026年三季度公布的基金规模为49.46亿元,较上一期规模48.5亿元变化了9519.78万元,环比变化了1.96%。该基金最新一期资产配置为:股票占净值比80.46%,债券占净值比6.05%,现金占净值比0.74%。从基金持仓来看,该基金当季前十大股票仓位达40.67%,第一大重仓股为洛阳钼业(03993),持仓占比为5.65%。
中庚价值领航混合现任基金经理为刘晟。其中在任基金经理刘晟已从业2年又171天,2024年5月11日正式接手管理中庚价值领航混合,任职期间累计回报为39.88%。
对本季度基金运作,基金经理的观点如下:2026年三季度,经济在财政存量政策加快落地、政府债发行明显提速、流动性维持合理充裕的支撑下总体保持韧性,但较二季度的边际放缓进一步确认,结构上供强需弱由上半年的隐性化再度显性化并持续走扩:生产端在出口高增与低基数带动下有所企稳,高技术制造和装备制造仍是主要拉动;外需在AI硬件链与机电产品支撑下延续高增,但向内需的传导依旧有限,消费在补贴退坡、汽车家电等可选品走弱以及居民收入与消费信心偏弱的叠加下修复斜率明显放缓,地产在量价两端继续深度筑底并成为投资的最大拖累;投资端受财政支出进度偏慢、专项债用途偏向化债、新型政策性金融工具尚未全面投放等因素叠加影响,基建、地产、制造业三大分项同步走弱。价格方面,受国际能源与上游品价格抬升以及反内卷治理推动供给端出清影响,PPI同比大幅回升、名义增长修复明显快于实际增长,但价格回升更多来自外部成本推动与供给端治理,CPI仍处低位、内生需求改善依然不足。资本市场承压下行,结构上科技板块大幅回调,非科技板块有所修复。截至三季度末,中证800股权风险溢价至5.00%,0.66倍标准差,息债比处于96%分位,市场回调叠加国债收益率下降后风险补偿水平有所修复,权益资产仍占优,积极配置。恒生指数市盈率(TTM)10.9倍,港股市场受制于海外宏观环境,走势偏弱,恒生科技的PB估值已经跌至中位数下方,我们认为具有配置价值。三季度市场下行,本基金整体略有下跌,但盈亏同源,由于配置相对均衡,有一定相对收益。三季度以来科技板块跌幅明显,事实上无论是二季度还是当前,我们都认同科技产业发展的趋势,但估值一直是我们坚守的核心标尺,我们希望能做到不在板块加速上行时喊打喊杀,也不在板块大幅下跌时落井下石。同时我们也不认为机会将仅仅局限于目前的科技板块,我们仍能在非科技板块中寻找到许多风险收益特征合适的公司构建组合。本基金在后市投资思路上,将基于低估值价值投资策略,通过重视基本面和估值,正确承担风险,筛选风险收益特征右偏、预期回报高的投资机会构建组合,力争获得可持续的超额收益。本基金重点关注的投资方向包括:1、有能力在高景气过程中收获价值和成长的公司,比如以有色金属为代表的资源股、AI板块等。(1)二季度市场对联储的利率预期从年内两次降息转变到一次加息,宏观面对资源品的压力陡升。三季度美国经济数据偏强,美债利率持续上行,进一步压制美元资产的定价。但我们认为市场已经计入相当的宏观假设,且供需是穿越宏观周期的底层矛盾,当前资源品供需平衡表看仍较为健康,而公司的股价隐含商品价格预期极低,有成长性的矿业企业仍有机会收获"量价齐升"。若宏观面预期扭转,股价空间将进一步加大。(2)AI的产业浪潮波折前行,我们也密切关注产业发展对方方面面的影响。万亿级别的投资带来的机会肯定是众多的,无论是互联网平台,硬件公司,甚至是对于上游的拉动等都可能是我们关注的方向。在这个领域我们会结合估值、基本面与产业趋势,不断动态调整敞口。2、制造业的盈利修复。我们看好制造业盈利修复的逻辑在基金年报和此前的公开交流中都有提及,不再赘述,关注的细分包括:(1)化工等其他中游行业,在21-22年景气高点之后,已经经过了3-4年的景气下行周期,磨炼了数年内功的中国化工行业在全球竞争力进一步提升,而随着行业产能投放进入尾声,在未来几年有机会迎来一轮景气上行周期。美伊冲突扰动了此前的产业链补库,导致过去一段时间需求体感极差,板块回调显著,很多公司已在价值区间,我们密切关注布局机会。(2)新能源板块,市场从关注今年的需求高增转向对明年需求不确定性的担忧,我们在板块的持仓收缩至估值水平有吸引力且目前盈利水平偏低有提升空间的子行业或有独立成长逻辑的个股,并积极关注需求预期的潜在变化。(3)钢结构公司的贝塔与总量的确息息相关,传统的基建、制造业投资等需求此前承压,但大行业小公司的属性让低市占率的龙头公司有充分发挥自己阿尔法的空间,无论是智能制造技术的不断创新,还是销售策略的动态优化,都能够让公司在产量和盈利方面具有充分的弹性,而制造业尤其先进制造业的资本支出提升已经反应在公司的订单和收入中,阿尔法和贝塔共振的可能性正在增加。3、内需:地产链、消费板块的赔率及可能性。(1)房价持续下行的背景下,地产公司的经营压力始终存在,但从供需周期、政策发力的角度看,我们离价格的拐点可能越来越近,一旦房价跌幅收窄,地产公司历史减值包袱减轻,头部地产公司由于玩家减少,份额提升,具备较好的预期回报率,香港地产市场就是很好的范本。(2)消费板块的此前持续调整,消费总盘子的体量足够大,在其众多消费业态中寻找阿尔法和赔率仍是我们这个板块的核心思路。4、行业资本支出大幅下降,自由现金流大幅改善的行业,如部分公用事业等板块。不同行业的产业周期位置不同,随着越来越多的行业进入成熟期,对于需求增速预期的下降将使得很多行业优秀的龙头企业将投资现金流转变为股东回报。典型的,城镇化速度放缓,环保运营为代表的公司正进入资本开支周期尾声,在新的周期中,相比盈利提升程度,该类型公司自由现金流提升更明显,且分红能力和分红意愿已经在持续提升。
本文数据来源于中庚价值领航混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



