证券之星消息,日前金鹰策略配置混合基金公布三季报,2026年三季度最新规模2.39亿元,季度净值涨幅为-36.42%。
从业绩表现来看,金鹰策略配置混合基金过去一年净值涨幅为-11.0%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-52.14%,成立以来的最大回撤为-66.38%。

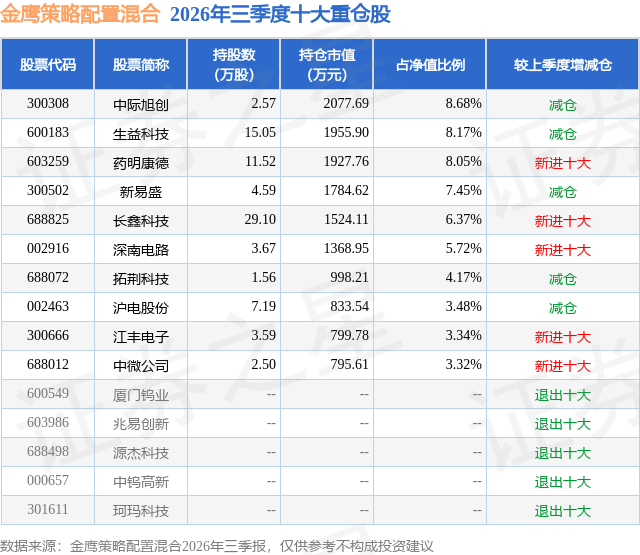
从基金规模来看,金鹰策略配置混合基金2026年三季度公布的基金规模为2.39亿元,较上一期规模4.08亿元变化了-1.69亿元,环比变化了-41.32%。该基金最新一期资产配置为:股票占净值比93.21%,债券占净值比0.84%,现金占净值比6.38%。从基金持仓来看,该基金当季前十大股票仓位达58.75%,第一大重仓股为中际旭创(300308),持仓占比为8.68%。
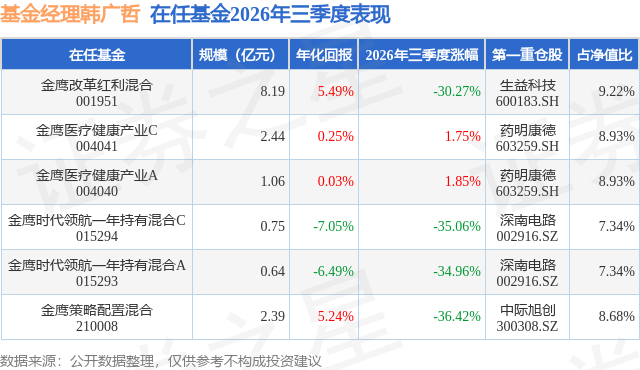
金鹰策略配置混合现任基金经理为韩广哲。其中在任基金经理韩广哲已从业8年又134天,2019年10月30日正式接手管理金鹰策略配置混合,任职期间累计回报为43.37%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为金鹰医疗健康产业A(004040),季度净值涨幅为1.85%。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场在上半年科技行情大涨之后明显回调,市场风格从高度集中于科技成长,转向高低估值轮动。季度内主要宽基指数普遍下跌。以大盘蓝筹为主的指数跌幅相对温和,成长风格指数跌幅明显更大,其中创业板指和科创50回撤尤其显著。行业表现分化非常大:上半年领涨的电子、通信等硬科技板块本季度领跌,半导体设备、存储芯片、CPO等细分方向跌幅居前;煤炭、银行、农林牧渔等低估值方向表现较好;医药生物板块逆势上涨,医疗服务方向涨幅居前。 我们认为,这次科技板块深度调整是多个因素叠加的结果。第一,上半年AI硬件板块累计涨幅很大,交易拥挤度和相对估值在历史高位附近,本身需要消化。第二,海外半导体股票7月初明显回撤,美债收益率一直偏高,美联储加息预期反复博弈,市场一度定价年内多次加息,压制了高估值成长股的定价。第三,产业层面存在多重扰动,包括 AI 服务器量产节奏放缓、海外竞争对手扩产、市场对 AI 资本开支可持续性存疑,以及季末海外头部模型厂商 IPO 进度和短期经营数据不及预期。 本季度组合以科技成长配置为主,主要持有光模块、PCB、存储芯片、半导体设备和CXO领域的龙头公司。面对科技板块大幅回撤,我们做了三方面应对。第一,坚持"龙头优先"。估值偏高、业绩兑现能力较弱的二三线标的,我们逐步减持;订单可见度高、在产业链中议价能力强的光模块和PCB龙头,我们保留了核心仓位。第二,在半导体设备和存储方向,我们判断全球存储涨价周期与国内晶圆厂、存储厂扩产的趋势没有改变,因此在下跌中控制了仓位节奏,持有业绩确定性高的设备龙头。第三,我们适当配置了CXO龙头。海外生物医药投融资回暖,国内创新药产业链修复,头部CXO企业在手订单充足,中短期增长基本锁定,估值也有一定优势。整体来看,本季度组合净值随科技板块调整出现回撤。我们会认真复盘,继续优化仓位管理和回撤控制。 展望四季度,我们认为科技板块经过这轮调整后,估值和拥挤度都已明显回落。前期市场对产业利空的定价比较充分,后续行情或将逐步回到基本面验证。三季报披露期或会成为重要的分水岭:有真实订单和业绩支撑的龙头公司有望先企稳。在操作上,我们会继续以产业景气度为锚、以龙头公司为核心,在科技成长、医药等方向保持择优布局。我们将密切跟踪海外利率变化、AI资本开支指引和三季报业绩兑现情况,在波动中把握估值与业绩相匹配的机会,力争为持有人创造稳健的长期回报。
本文数据来源于金鹰策略配置混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




